Radiografía de la deuda en sectores populares
El 72% de los hogares de sectores populares en la CABA está endeudado y utiliza el crédito para cubrir necesidades básicas como alimentos, salud, servicios y alquiler.
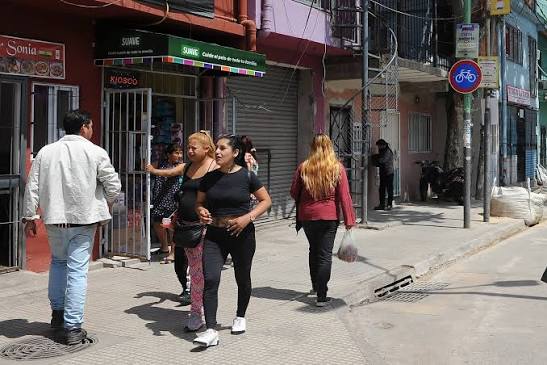
El 72% de los hogares de sectores populares en la CABA está endeudado y utiliza el crédito para cubrir necesidades básicas como alimentos, salud, servicios y alquiler.
La pérdida de poder adquisitivo es una de las principales causas de la toma de deuda. Enrique García Medina
El 72 por ciento de los hogares de sectores populares relevados en la Ciudad de Buenos Aires está endeudado y, en la mayoría de los casos, utiliza el crédito para cubrir necesidades básicas como alimentos, salud, servicios y alquiler. El dato surge de un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires, que muestra además elevados niveles de mora y una fuerte presencia de billeteras virtuales, préstamos informales y comercios barriales como fuentes de financiamiento.
“Este relevamiento muestra con claridad que el motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, señaló Jonathan Thea, secretario general del Movimiento Evita CABA. Entre quienes solicitaron un préstamo o crédito, el 73 por ciento utilizó los fondos para comprar alimentos, 54 para afrontar gastos de salud, 44 para pagar impuestos o servicios y 25 para cubrir el alquiler. “Esto demuestra que en la pérdida de poder adquisitivo está una de las principales causas de la toma de deuda”, sostuvo.
El estudio fue realizado durante agosto sobre 231 hogares mediante entrevistas presenciales en Ciudad Oculta, Padre Mujica, Bajo Flores, Flores Sur, Villa 21-24, Zavaleta, Barrio Mitre, Barrio Piedrabuena, Ramón Carrillo y Villa Lugano, entre otros barrios porteños. El objetivo fue determinar no sólo cuántas familias están endeudadas, sino también para qué utilizan el financiamiento, dónde consiguen el dinero y qué capacidad tienen posteriormente para cancelar esas obligaciones.
El uso de las tarjetas muestra una situación similar. El 47 por ciento de los hogares relevados utiliza tarjeta de crédito y, entre ellos, 74 por ciento la destina a comprar alimentos, 69 a elementos de higiene, limpieza y otros artículos, 50 a gastos de salud y 47 a indumentaria. Más de la mitad de quienes tienen tarjeta, el 56 por ciento, no está al día con sus pagos. Además, 71,3 por ciento debió pedir dinero prestado para cubrir los saldos acumulados.
La situación es todavía más delicada entre quienes recurren directamente a préstamos. El 62 por ciento de los hogares consultados pidió un crédito durante los últimos 2 años y una parte importante lo hizo por fuera del sistema financiero tradicional. El 66 por ciento recurrió a Mercado Pago u otras billeteras virtuales, 62 a familiares o conocidos, 45 compró fiado en comercios barriales, 43 recurrió a bancos y 32 a prestamistas del barrio. La multiplicidad de respuestas implica que un mismo hogar pudo utilizar más de una fuente de financiamiento.
“Otro dato alarmante es dónde toman deuda los sectores populares”, planteó Thea. Según sostuvo, las restricciones para acceder al sistema bancario empujan a muchas familias hacia alternativas de financiamiento que pueden tener condiciones más desfavorables. El informe advierte particularmente sobre los circuitos con escasos o nulos marcos regulatorios, que pueden involucrar tasas usurarias, condiciones contractuales abusivas y modalidades de cobro por fuera de la legalidad.
Pero uno de los datos que mejor refleja el deterioro financiero de los hogares es la utilización de deuda nueva para cancelar deuda anterior. Entre quienes solicitaron préstamos o créditos, 52,8 por ciento manifestó haberse endeudado para pagar otras obligaciones. A su vez, 44,4 por ciento destinó los fondos al pago de impuestos y servicios. El resultado es una dinámica en la que los hogares acumulan compromisos financieros mientras sus ingresos resultan insuficientes para afrontar los gastos corrientes.
El problema aparece luego en la capacidad de pago. Dos de cada 3 hogares que tomaron préstamos o créditos no están al día con sus obligaciones y la morosidad alcanza al 70 por ciento. Entre quienes utilizan tarjetas, el 56 por ciento registra atrasos y la mora alcanza al 62.
“La gente se endeuda como puede para poder subsistir y después no puede asumir los pagos porque las condiciones del crédito son tremendas y su poder adquisitivo no se lo permite”, afirmó Thea. Y agregó: “No hay dudas de que cada vez más gente va a estar en mora, porque Milei y Caputo ya dijeron que el ‘modelo no se toca’”.
Para los autores del estudio, la composición del endeudamiento marca una diferencia respecto de otros períodos: las obligaciones ya no aparecen principalmente asociadas con la adquisición de bienes de mayor valor, sino con necesidades básicas. El informe define así a la deuda como una “estrategia financiera de supervivencia” y advierte que la acumulación de préstamos puede profundizar el ahogo financiero, comprometer una proporción creciente de los ingresos familiares y reproducir situaciones de pobreza y exclusión social.
El relevamiento, además, tendrá continuidad. Sonia Lombardo, coordinadora del OEPSS, explicó que los mismos hogares serán entrevistados nuevamente cada 3 meses. “No queremos quedarnos con una foto aislada del endeudamiento”, señaló. El objetivo será determinar si aumentan las deudas, cambian las fuentes utilizadas para conseguir dinero y se profundizan los atrasos.
